Rentabilidad
Cómo calcular el margen real de un producto en Amazon: fórmula y ejemplo paso a paso
Tu margen en Amazon no es el PVP menos el producto y la comisión. Fórmula completa con IVA, comisión, FBA, Ads, logística y devoluciones, con un ejemplo práctico paso a paso y cómo calcular tu TACOS máximo.
Tu margen en Amazon no es el PVP menos el producto y la comisión de Amazon. Y tampoco es lo que queda después de restar FBA.
Una empresa puede vender un producto por 39,99 €, ver un margen aparentemente cómodo en su Excel y descubrir meses después que cada venta deja 7 €, 2 € o prácticamente nada.
El problema no suele estar en Amazon. Está en cómo se hicieron las cuentas antes de lanzar.
Respuesta rápida: Ingresos sin IVA − comisión de Amazon − FBA o coste logístico − coste del producto − transporte y preparación − almacenamiento y devoluciones − promociones − publicidad = margen de contribución. Después: margen de contribución % = margen de contribución / ingresos sin IVA × 100.
Ese número es mucho más útil para tomar decisiones que mirar únicamente la facturación, porque te dice cuánto queda realmente después de vender una unidad.
El primer error: empezar el cálculo desde el PVP
Supongamos que vendes un producto a 39,99 €. Eso no significa que tengas 39,99 € disponibles para pagar costes.
Si el producto está sujeto al tipo general de IVA del 21% en España, el ingreso sin IVA sería aproximadamente:
Fórmula: 39,99 / 1,21 = 33,05 €
La Agencia Tributaria mantiene en 2026 un tipo general de IVA del 21%, aunque existen productos sujetos a tipos reducidos del 10%, 4% o incluso 0%, por lo que debe utilizarse el tipo correspondiente a cada producto.
Parece básico. Pero es uno de los errores que más distorsiona los cálculos de rentabilidad: si comparas costes sin IVA contra ventas con IVA, estás inflando artificialmente el margen.
El IVA no es margen
Para analizar la rentabilidad comercial de un producto, normalmente interesa trabajar con ingresos y costes comparables sin IVA cuando este sea deducible. Eso no significa que la fiscalidad sea irrelevante. Significa que IVA y margen son conceptos distintos. Y mezclarlos produce Excels muy optimistas.
Segundo error: asumir que Amazon siempre cobra un 15%
Otra simplificación habitual es: "Amazon se queda un 15%". A veces sí. Pero no siempre.
Amazon cobra una tarifa por referencia que depende de la categoría y, en algunos casos, también del precio del producto. En Amazon España, muchas tarifas por referencia se sitúan entre el 8% y el 15%, y Amazon la calcula sobre el precio total de venta pagado por el comprador.
Por ejemplo, actualmente Amazon publica, entre otras:
- Informática: 7%
- Electrónica: 7%
- Bricolaje y herramientas: 13%
- Juguetes y juegos: 15%
- Oficina y papelería: 15%
- Muebles: estructura escalonada según precio
- Productos para el hogar: tarifas diferentes dependiendo del precio
Estas tarifas cambian. Por eso no deberías guardar "15%" como una constante universal en tu Excel: guarda la tarifa correspondiente a cada SKU y categoría.
Tercer error: tratar FBA como un porcentaje
La comisión por referencia se puede aproximar con un porcentaje. FBA no.
El coste logístico depende, entre otras variables, del tamaño y peso del producto. Un centímetro puede importar. Un cambio de embalaje puede importar. Amazon explica que las tarifas FBA dependen del tamaño y peso y que, además de la gestión logística por unidad, pueden existir costes de almacenamiento y otros servicios.
En la práctica, el embalaje también es pricing
Dos productos que cuestan exactamente lo mismo de fabricar pueden tener márgenes muy diferentes si uno ocupa el doble de volumen. Diseñar el producto sin pensar en la logística es diseñar solo medio producto.
Antes de aprobar packaging deberías conocer aproximadamente:
- dimensiones finales;
- peso;
- categoría logística;
- coste FBA;
- unidades por caja;
- coste de transporte hacia Amazon.
No después. Antes.
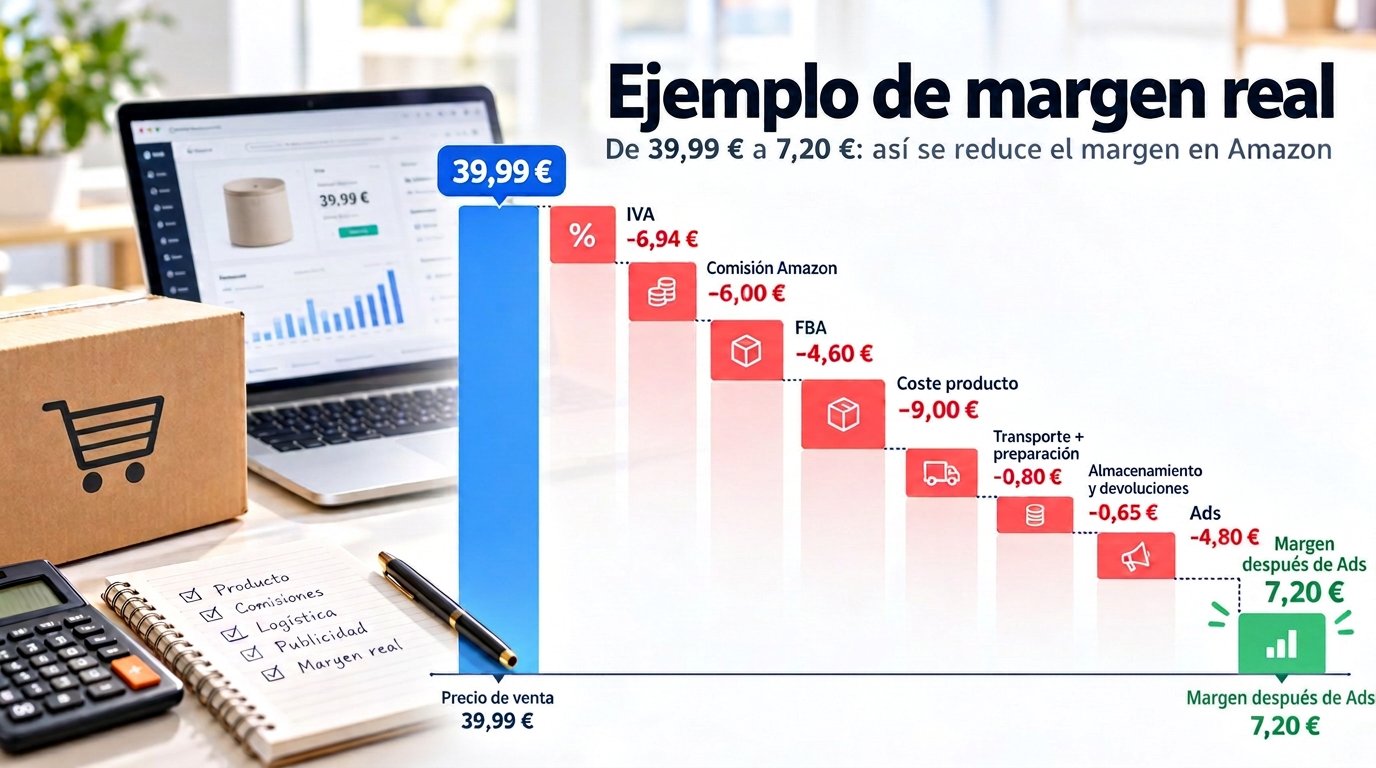
Ejemplo realista: producto vendido a 39,99 €
Vamos a construir un ejemplo hipotético. No representa ningún producto concreto de skaleUP ni ningún cliente. Supongamos: PVP en Amazon España de 39,99 €, IVA del 21%, tarifa por referencia del 15% y FBA estimado de 4,60 €. Los costes son únicamente ilustrativos.
| Concepto | Importe |
|---|---|
| PVP con IVA | 39,99 € |
| Ingreso sin IVA | 33,05 € |
| Comisión Amazon 15% | −6,00 € |
| FBA | −4,60 € |
| Coste producto | −9,00 € |
| Transporte + preparación | −0,80 € |
| Almacenamiento, devoluciones y otros | −0,65 € |
| Contribución antes de Ads | 12,00 € |
Hasta aquí el producto parece razonablemente atractivo. Pero todavía no hemos terminado.
El coste que más fácilmente desaparece del Excel: Amazon Ads
Supongamos que el negocio invierte un 12% de sus ventas totales en publicidad (TACOS = 12%). En una venta de 39,99 €: 39,99 × 12% = 4,80 € de publicidad imputada por unidad.
| Concepto | Importe |
|---|---|
| Contribución antes de Ads | 12,00 € |
| Ads imputados | −4,80 € |
| Contribución después de Ads | 7,20 € |
Vendemos a 39,99 € pero generamos aproximadamente 7,20 € de contribución después de Ads (no de beneficio neto). Sobre ventas sin IVA: 7,20 / 33,05 = 21,8%.
Eso todavía puede ser un buen negocio. Pero ya no hablamos de los casi 31 € que parecían quedar después de restar únicamente el coste de producto.
Y todavía no estamos calculando el beneficio neto
Margen de contribución no es beneficio neto. Ese margen todavía tiene que pagar estructura: salarios, software, asesoría, oficinas, financiación, equipo, administración, seguros, pérdidas extraordinarias, impuestos y otros costes fijos.
Por eso me gusta separar siempre tres niveles:
- Margen antes de Amazon Ads: ¿la propia operación comercial tiene margen suficiente?
- Margen de contribución después de Ads: ¿la venta sigue siendo atractiva después de adquirir tráfico?
- Beneficio operativo: ¿después de estructura sigue existiendo un negocio rentable?
Mezclar esos tres niveles dificulta mucho entender dónde está el problema.
La fórmula que utilizaría por SKU
- Ingreso neto = PVP / (1 + tipo de IVA)
- Contribución antes de publicidad = ingreso neto − referral fee − FBA/FBM − coste producto − inbound − preparación − devoluciones estimadas − almacenamiento estimado − promociones variables
- Contribución después de publicidad = contribución antes de Ads − coste Ads imputado
- Margen de contribución % = contribución después de Ads / ingreso neto
Esta es la métrica que utilizaría para comparar SKUs. No la facturación.
Tu punto de equilibrio publicitario
Si sabes cuánto margen tienes antes de Ads, puedes calcular cuánto podrías gastar como máximo en publicidad antes de destruir toda la contribución.
Fórmula: 12 € de contribución antes de Ads / 39,99 € de PVP ≈ 30% de TACOS de equilibrio.
En este ejemplo simplificado, alrededor de un 30% de TACOS sería el punto donde la contribución llegaría aproximadamente a cero. Eso no significa que un TACOS del 29% sea bueno. Significa que ya conocemos la frontera. Y conocer la frontera cambia completamente cómo gestionas publicidad. Este porcentaje representa un punto de equilibrio aproximado bajo las hipótesis del ejemplo y no un TACOS objetivo recomendado.
El ACOS objetivo no debería salir de una tabla de Internet
"¿Qué ACOS es bueno en Amazon?" No tiene una respuesta universal. Un producto con un margen pre-Ads del 45% puede soportar una estructura publicitaria que destruiría otro con un margen del 15%. Haz la pregunta al revés: ¿cuánto puedo permitirme gastar para generar esta venta? Primero economía. Después PPC.
ACOS y TACOS no son lo mismo
Fórmula: ACOS = gasto publicitario / ventas atribuidas a publicidad. TACOS = gasto publicitario / ventas totales.
Con ventas totales de 10.000 €, ventas atribuidas a Ads de 6.000 € y un gasto de 1.200 €: ACOS = 20% y TACOS = 12%. Los dos son correctos, pero responden preguntas diferentes. El ACOS ayuda a analizar publicidad; el TACOS, el peso de la publicidad sobre el negocio completo. Para hablar de rentabilidad total, quiero ver ambos.
Cuarto error: ignorar descuentos, promociones y precio real
¿Realmente vendes siempre a 39,99 €? Quizá hay cupones, promociones, Prime Exclusive Discount, descuentos B2B, ofertas o reducciones para competir por la Buy Box. El margen debería calcularse con el precio efectivo de venta, no con el que aparece en la ficha cuando preparas el forecast.
Un descuento pequeño puede reducir mucho el beneficio
Si bajamos el precio a 34,99 € manteniendo el resto de hipótesis y un TACOS del 12%, la contribución baja hasta aproximadamente 4,42 €.
Error frecuente: El precio ha caído un 12,5%, pero la contribución ha caído un 39%. El descuento afecta a ventas; el impacto sobre beneficio puede ser mucho mayor.
Quinto error: olvidar cómo llega el producto hasta Amazon
"Coste producto: 9 €". Perfecto. ¿Puesto dónde? No es lo mismo EXW fábrica que un producto preparado dentro de un centro logístico de Amazon. Entre ambos pueden aparecer transporte internacional, aranceles, despacho, transporte nacional, recepción, pallet, cartonaje, etiquetado, FNSKU, preparación, inspección y envío hacia Amazon.
El coste de tu modelo es el landed cost necesario para tener una unidad lista para vender, no el precio de la factura del fabricante.
Sexto error: calcular devoluciones como si nunca ocurrieran
La forma más sencilla de incorporarlas es una provisión histórica. Si anualmente pierdes 6.000 € entre devoluciones no revendibles, deterioros y costes asociados sobre 300.000 € de ventas: 6.000 / 300.000 = 2%. No será perfecta, pero será infinitamente mejor que utilizar cero.
Séptimo error: utilizar el margen medio de la cuenta
Este producto deja 25%. Este otro pierde dinero. Este otro deja 6%. La media de la cuenta es 17%. ¿Tenemos un buen negocio? No lo sabemos.
El análisis debería hacerse primero por SKU y después agregarse por categoría, marca, marketplace, país, familia o cuenta. Uno de los patrones que más se repite es encontrar una cuenta aparentemente rentable donde unos pocos ASINs generan prácticamente toda la contribución. El resto genera facturación. No necesariamente beneficio.
El framework: el waterfall de rentabilidad Amazon
Antes de lanzar o escalar un producto, construiría esta cascada:
- Precio real: precio medio después de descuentos, no PVP teórico.
- Ingreso sin IVA: el dinero comparable con tus costes.
- Costes Amazon: referral fee, FBA/FBM, almacenamiento y otros.
- Coste landed: fabricación, transporte, aduanas, preparación, inbound.
- Riesgo operativo: devoluciones, daños, pérdidas, promociones.
- Contribución antes de Ads: cuánto margen puedes dedicar a adquisición.
- Ads: gasto, ACOS y TACOS.
- Contribución final: el dinero que queda para pagar estructura y generar beneficio.
Si no puedes completar estas ocho líneas, todavía no conoces realmente el margen del producto.
Checklist antes de lanzar un producto
- ¿Cuál será mi precio medio real?
- ¿Qué IVA aplica?
- ¿Qué referral fee exacta aplica?
- ¿Cuál es mi FBA real según medidas y peso?
- ¿Cuál es mi landed cost?
- ¿Cuánto debo provisionar para almacenamiento y devoluciones?
- ¿Qué margen tengo antes de Ads?
- ¿Qué TACOS puedo soportar?
- ¿Dónde está mi punto de equilibrio?
- ¿Qué ocurre si bajo precio un 10%?
Un buen modelo no debería decirte únicamente lo que ganas si todo sale bien. Debería decirte qué ocurre cuando las cosas salen un poco peor de lo esperado.
Haz siempre tres escenarios
- Optimista: buen precio, alta conversión, publicidad eficiente.
- Base: hipótesis razonables.
- Adverso: precio un 10% inferior, CPC superior, más TACOS, menos volumen, más devoluciones.
Si el producto solo funciona en el escenario optimista, probablemente no tienes un modelo. Tienes una esperanza.
¿Qué margen debería tener un producto en Amazon?
No existe un porcentaje universal. Depende de categoría, precio, costes logísticos, nivel competitivo, publicidad necesaria, rotación, estructura de la empresa y capital empleado. "Necesitas un margen del 30%" es demasiado simplista.
Dos productos con un margen idéntico pueden ser negocios completamente diferentes: uno vende orgánicamente y rota cada 30 días; otro necesita un TACOS del 25%, seis meses de inventario y fuertes descuentos.
Amazon ya tiene una calculadora. ¿Por qué necesito mi propio modelo?
La Calculadora de ingresos de Amazon permite estimar y comparar costes de gestión logística y debería formar parte del análisis. Pero no conoce necesariamente tu coste de producto, condiciones de pago, transporte real, TACOS objetivo, tasa de devolución, promociones, estructura, coste financiero ni estrategia.
La utilizaría para obtener y verificar costes Amazon. Después llevaría esos datos a mi propio P&L por SKU.
La métrica que debería mandar sobre la facturación
| Producto | Ventas mensuales | Contribución | Resultado |
|---|---|---|---|
| A | 100.000 € | 4% | 4.000 € |
| B | 40.000 € | 18% | 7.200 € |
Si miras únicamente facturación, A parece el ganador. Si miras economía, la conversación cambia. Crecer en Amazon debería significar aumentar contribución sostenible.
Como explicábamos en nuestro artículo sobre los errores que pueden convertir Amazon en un mal negocio, vender más no garantiza estar construyendo un mejor negocio.
La facturación es visible. El margen es el que paga las facturas.
Conclusión
Amazon hace que vender sea extremadamente medible. Eso no significa que todas las empresas estén midiendo lo correcto. Puedes saber cuántas unidades vendes, cuánto facturas, cuántos clics recibes y cuál es tu ACOS, y aun así no saber cuánto dinero ganas con cada venta.
La solución no requiere un dashboard de cien métricas. Requiere una cuenta más sencilla: ¿cuánto dinero entra y cuánto queda después de vender una unidad?
Si estás valorando lanzar un producto o aumentar inventario y publicidad, merece la pena construir primero un P&L por SKU y probar escenarios. Es lo que revisamos en una auditoría de tu cuenta de Amazon.
Antes de preguntarte cuánto puede vender un producto en Amazon, calcula cuánto tiene que dejar cada vez que lo vendes.
Nota: las tarifas, programas y condiciones de Amazon pueden cambiar. Los ejemplos de este artículo son ilustrativos. Para una decisión económica real, utiliza las tarifas vigentes del marketplace, categoría, dimensiones y peso de tu producto.
Preguntas frecuentes
¿Cómo se calcula el margen de un producto en Amazon?
Una forma práctica es restar del ingreso sin IVA la comisión de Amazon, logística FBA o FBM, coste del producto, transporte, preparación, almacenamiento, devoluciones, promociones y publicidad. El resultado es el margen de contribución disponible para cubrir costes fijos y beneficio.
¿La comisión de Amazon se calcula sobre el precio con IVA?
Amazon indica que la tarifa por referencia se calcula sobre el precio total de venta pagado por el comprador, incluyendo el precio del producto y cargos aplicables como envío. La tarifa concreta depende de la categoría.
¿Qué margen es bueno para vender en Amazon?
No existe un margen universal. Debe ser suficiente para absorber costes logísticos, publicidad, promociones y variaciones de precio y seguir generando una contribución atractiva. El análisis debería realizarse SKU por SKU.
¿Cómo calculo mi ACOS máximo rentable?
Primero calcula tu contribución antes de publicidad. Ese importe determina cuánto puedes gastar como máximo en Ads antes de que la contribución llegue a cero. El porcentaje exacto dependerá de la base de ventas utilizada y de la estructura económica del producto.
¿La calculadora de Amazon es suficiente para saber si un producto es rentable?
No. Es útil para estimar costes y comparar opciones logísticas, pero un análisis completo debe incorporar además coste de producto, transporte, Ads, promociones, devoluciones, estructura y otros costes específicos del negocio.
Fuentes y referencias
¿Quieres saber cuánto dinero te deja realmente Amazon? Reserva tu auditoría gratuita.